
ОФЗ, акции и доходность 50% годовых.
2024-05-15 18:53:52
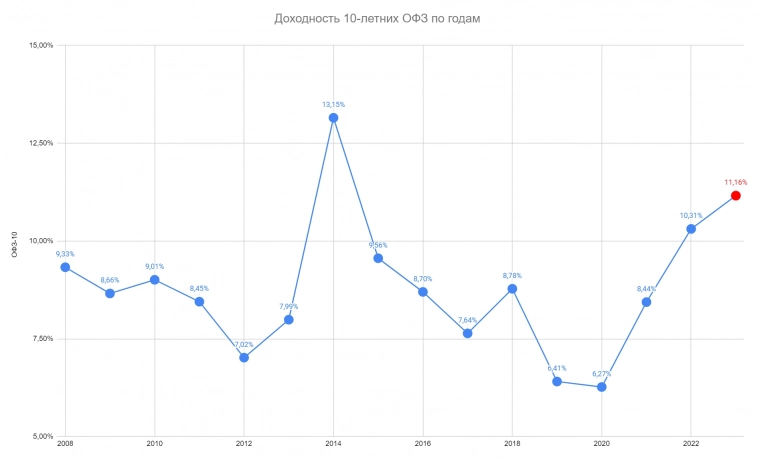
Почитал пост smart-lab.ru/blog/1017705.php
Вопросы возникли.
ОФЗ — это не для частных инвесторов. Потому что ОФЗ дают доходность меньше чем рост денежной массы всегда.
1. Какой такой народ заперли в ОФЗ?
Покажите этого идиота одаренного человека, который набрал ОФЗ на 100% депозита, под ставку ниже 12%?
Лично я, начал набирать 2 летние ОФЗ от ставки 12% годовых по 400 тыс в неделю. Усредняюсь. Средняя в районе 13% годовых, где можно получить больше, без риска, обнулить депозит?
Налога на ИИС 3 типа нет, пока не перешел, но перейду.
Вклады дают 16,5-13% = 14,3%, но на 6 месяцев.
2. Ставка ОФЗ по факту на хаях, но если дадут 20% отлично, бабло усредняться еще есть.
3. А в целом наиболее верный статистически вариант — держать в равных долях индексы: индекс ММВБ через самый крупный фонд в сбере-SBMX и S&P 500 через брокера IB покупая SPDR S & P 500 ETF Trust (SPY). Тут есть возможность получать свои 18% годовых за счет роста денежной массы и притока этих денег на фонду+возможно дивидендами еще 5-10%, и обогнать 99% инвесторов, но для этого надо не продавать в кризисы, а докупать...
Опять реклама прокладок? Вам прошлой заморозки не хватило?
4. Моя же стратегия в России — торговли различными инструментами и стратегиями и построенная с использованием искусственного интеллекта, от лидера - openai, и дающая на протяжении последних 5 лет 50% годовых в среднем.
Народ, оказывается мы с вами сидим на одном сайте с гуру спекуляций.
Всего через 30 лет, его капитал будет максильон рублей, а всего через 50 лет, он тупо скупит всю солнечную систему.
Впитывайте знания, пользуйтесь моментом, пока есть возможность)

5. я вообще никогда аблигаций не беру
Вместо ОФЗ бери акции получишь больше.
Сбер стоил 90 руб. Сейчас курс 320 руб + дивы за 15 лет 130 руб.
Это целых 11% годовых.
Блин, тупо вклады со своей средней в 12%, за 15 лет поимели этот флагман рынка.

15 лет назад Газпром стоил 150 руб, сейчас 154 руб.
Инвесторы в Газпром, вы там на пенсию уже вышли или в ожидании?
ОФЗ вполне на этом фоне нормально смотрится, особенно на ИИС.
Подняв срок ИИС до 10 лет, халяву конечно порезали, но о заморозке бабла на 10 лет речи нет.
При желании, тупо закрываем ИИС, платим налоги (если есть с чего) и убегаем в другие инструменты.
При мозгах, тупо делаем лесенки на разных физ лиц и сидим до 3 лет.
В целом конечно депозит нужно раскладывать равными долями по разным корзинам(акции, вклады (ОФЗ), золото, валюта, бетон), что я и делаю, но средняя доходность 12%, это практически хаи на долгосроке.
Бетон вырос на 100% в последние 5 лет, до этого болтался по нулям.
Золото (ОМС в сбере) дало целых 15% годовых, но если речь о монетах и слитках, там тоже речь о доходе в районе 12 -13% годовых, учитывая ликвидность.
2013 год — 1300 руб за гр
2024 год — 6600 руб за гр

Бакс.
2009 год курс бакса 30 руб.
2024 год курс бакса 92 руб.
Доходность 7,5% годовых.
Я сижу периодически в валюте, но при только при снижении рублевой ставки, ранее ниже 10%, сейчас ниже 12%.
Выше 10/12% мне и в рубле, вполне комфортно.
К слову себестоимость бакса, которая меня устроит, на текущий момент для входа — 137 руб. Все что ниже это прибыль. Бакс по 140 руб, это убыток. Если вести учет депозита в баксах.

Короче, не понимаю в чем шухер, 14% на 2 года, вполне нормально.
Подробнее https://smart-lab....